Kalkulačka financování zubních implantátů
Zadejte parametry zákroku a typu financování pro zjištění měsíční zátěže vašeho rozpočtu.
Parametry zákroku
Podmínky financování
- Celková cena zákroku: 0 Kč
- Financovaná částka: 0 Kč
- Celkové zaplacené úroky: 0 Kč
- Celková částka k zaplacení: 0 Kč
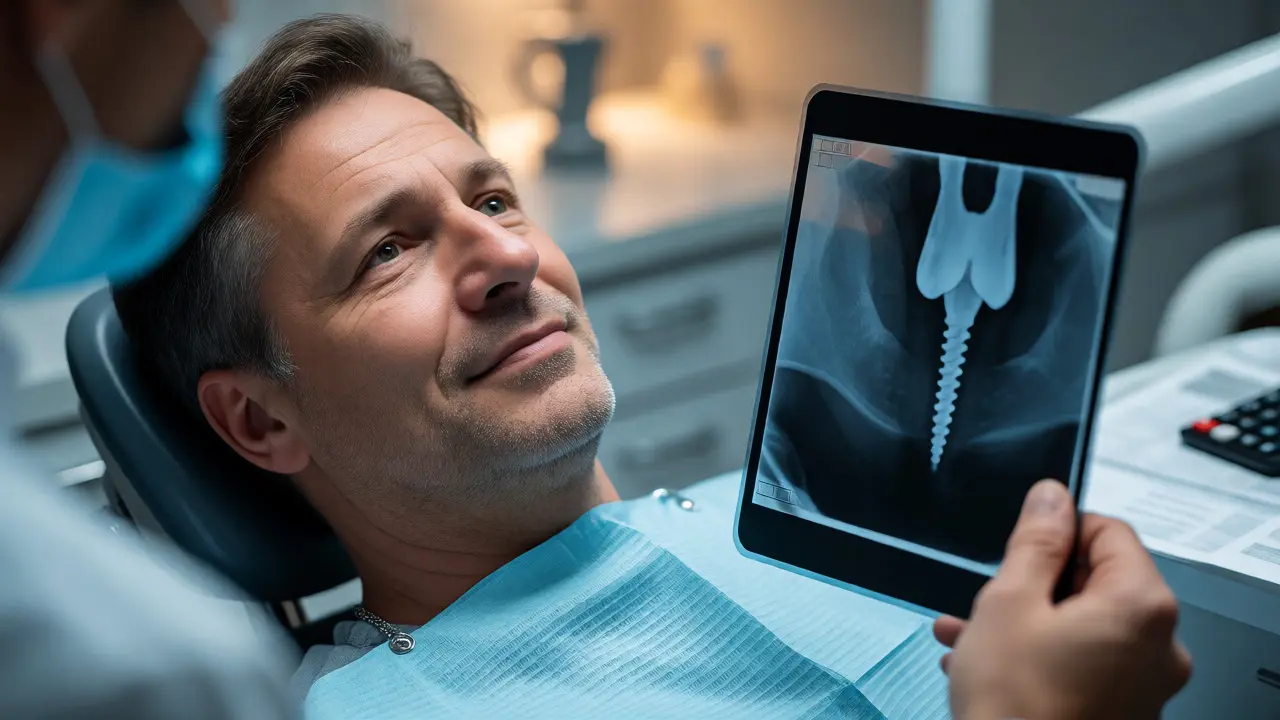
Představte si situaci: Sedíte v ordinaci, zubař vám ukáže snímek čelisti a řekne pravdu - bez implantátu to nepůjde. Ale když uslyšíte částku, která se blíží ceně ojetého auta, srdce vám spadne do bot. Není to jen o penězích, je to o tom, že chcete jíst jablko bez strachu nebo se smát před lidmi bez ostychu. Dobrá zpráva? Nemusíte mít celou sumu hotovou hned. V roce 2026 existuje několik cest, jak financovat zubní implantáty, aniž byste museli sáhnout do všech úspor.
Zubní implantát je titánový šroubek, který funguje jako umělý kořen zubu. Je to zlatý standard náhrady chybějících zubů, protože nezatěžuje sousední zdravé zuby a chrání kost před ubýváním. Jenže tato kvalita má svou cenu. Průměrná cena jednoho implantátu včetně korunky se v České republice pohybuje mezi 35 000 až 60 000 Kč. Pokud potřebujete více zubů, částka rychle naroste na stovky tisíc. Jak z toho ven?
Stomatologické úvěry a splátkové systémy
Většina moderních klinik dnes nabízí vlastní splátkové systémy nebo spolupracuje s finančními domy. Funguje to podobně jako nákup telefonu na splátky, ale s vyššími částkami. Nejčastěji se setkáte s nabídkou od společností jako Cetelem, Essox nebo specializovaných zdravotních úvěrů.
Klíčem je porovnat RPSN (roční procentní sazbu nákladů). Některé kliniky mohou lákat na "nulový úrok", ale často k tomu připočtou poplatky za vedení účtu nebo pojištění schopnosti splácet. Přečtěte si drobné písmo! Pokud máte dobrou platební historii, můžete získat úrok kolem 7-10 % ročně. U částky 100 000 Kč na 3 roky to znamená rozdíl několika tisíc korun oproti klasickému hypotečnímu úvěru, který by byl levnější, ale administrativně složitější.
| Způsob financování | Typická úroková sazba | Doba splácení | Vhodné pro |
|---|---|---|---|
| Klasický spotřebitelský úvěr | 8-12 % p.a. | 1-5 let | Rychlé řešení, menší částky |
| Specializovaný zdravotní úvěr | 5-9 % p.a. | Až 10 let | Náročné rekonstrukce, vyšší částky |
| Pojištění dluhopisů / Storno | Fixní poplatek | Volitelné | Obava ze ztráty příjmu |
| Hypotéka na renovaci | 4-5 % p.a. | 10-20 let | Majitelé nemovitostí s velkým rozsahem prací |
Hrazení ze zdravotního pojištění a připojištění
Tady musíme být upřímní. Veřejné zdravotní pojištění v ČR hradí pouze základní protetiku, tedy výměnné mostky nebo snímatelné protézy. Na implantáty nepřispívá ani korunou. To platilo i v roce 2026. Nicméně, pokud máte sjednané komerční připojištění ke svému zdravotnímu pojišťovnu (např. u VZP, OZP nebo ČPP), situace může vypadat jinak.
Některé prémiové balíčky připojištění zahrnují limit na stomatologii. Například pojistka typu "Zub Plus" může pokrýt až 20 000 Kč ročně na náklady spojené se zubními náhradami. Zkontrolujte si své pojistné podmínky. Často stačí, abyste požádali svého praktického lékaře nebo zubaře o formulář "Žádost o úhradu" ještě před zákrokem. Bez tohoto kroku vám pojišťovna peníze nedá, i když by mohla.
Možnost čerpání z fondu životního pojištění
Mnoho lidí zapomíná, že mají naspořené prostředky ve fondech životního pojištění. Pokud máte investiční životní pojištění, které trvá déle než 5 let, můžete ho předčasně ukončit nebo čerpat jeho část. Výhoda? Peníze jsou vaše, žádný úrok. Nevýhoda? Přijdete o budoucí zhodnocení a případnou daňovou výhodnost (pokud jste ji využívali).
Alternativou je zápůjčka proti hodnotě pojistky. Banka nebo pojišťovna vám půjčí peníze, které máte "uvězněné" v pojistce, a vy budete splácet nízký úrok. Tuto možnost ocení lidé, kteří nechtějí rušit dlouhodobou smlouvu kvůli jednorázovému výdaji za zuby.
Sociální dávky a příspěvky pro seniory a invalidy
Pokud spadáte do skupiny seniorů nad 65 let nebo pobíráte invalidní důchod, nezoufejte. Existují sociální programy, které mohou pomoci. Obecní úřady občas vypisují granty na zlepšení kvality života seniorů, které mohou pokrýt část nákladů na protetiku. Není to pravidlo, ale stojí za to se zeptat na sociálním odboru vašeho města.
Dále existují příspěvky od zaměstnavatelů. Mnoho firem nabízí tzv. cafeteria systém, kde si zaměstnanci mohou vybrat benefity. Některé firmy umožňují převést body z cafeterie přímo na úhradu soukromých lékařských výkonů, včetně stomatologie. Zeptejte se na personálním oddělení, zda je možné tyto body použít právě na implantáty.
Praktické tipy: Jak ušetřit při financování
Než podepíšete smlouvu o úvěru, proveďte tento kontrolní seznam:
- Sbírejte nabídky: Neber první nabídku, kterou ti klinika podstrčí. Porovnej úroky na internetu nebo zajdi do banky pro individuální úvěr na osobní potřeby. Bankovní úvěr bývá často levnější než ten "in-house" na klinice.
- Ověř si fixaci ceny: Ujistě se, že cena implantátu bude pevná po celou dobu splácení. Inflace v healthcare sektoru není zanedbatelná.
- Pozor na skryté poplatky: Zeptej se, co všechno je v ceně. Někdy je samotný implantát levný, ale operace, CT snímek, provizorní zub a finální korunka se počítají zvlášť. Celková suma pak může být o 30 % vyšší.
- Zvaž čas: Pokud tě bolí zub akutně, řeš bolest nejprve. Implantát se nenasadí přes noc. Proces hojení kosti trvá 3-6 měsíců. Financování musí být nastaveno tak, aby pokrylo celou tuto dobu, ne jen okamžik operace.
Kdy se vyplatí vzít si úvěr na zuby?
Úvěr na zuby je specifický produkt. Vyplatí se, když:
- Máš stabilní příjem a chceš si zachovat likviditu hotovosti (peníze v bance ti vydělávají úrok, zatímco ty splácíš levnější úvěr).
- Čeká tě větší rekonstrukce (více implantátů najednou) a částka přesahuje tvé měsíční úspory.
- Chceš rozložit výdaj do delšího horizontu, aby netížil tvůj měsíční rozpočet.
Naopak se nevyplatí, pokud máš vysoký úrok (nad 12 %) a krátkou dobu splácení, kdy měsíční splátka zatíží tvůj rozpočet natolik, že budeš mít stres z placení. Stres škodí zdraví stejně jako špatné zuby!
Platí zdravotní pojišťovna na zubní implantáty?
Veřejné zdravotní pojištění v České republice hradí pouze základní protetiku (mostky, protézy). Na implantáty přispívá minimálně nebo vůbec. Finanční pomoc lze získat pouze prostřednictvím komerčního připojištění ke svému zdravotnímu pojištění, pokud máte sjednán balíček pokrývající stomatologii.
Je lepší brát úvěr přímo od zubaře nebo z banky?
Bankovní úvěr má obvykle nižší úrokovou sazbu a transparentnější podmínky. Úvěr přímo od kliniky je pohodlnější (papírování na místě), ale bývá dražší kvůli manipulaci a marži poskytovatele. Vždy si spočítejte celkové náklady úvěru (RPSN) u obou variant.
Můžu si dát implantáty na splátky bez navýšení?
Ano, některé kliniky nabízejí akční splátky bez úroku na kratší období (např. 12-24 měsíců). Často je to marketingový tah, který může být spojen s vyšší celkovou cenou zákroku nebo nutností uzavřít pojistku schopnosti splácet. Vždy si ověřte, zda není cena zákroku navýšena o "skrytý úrok".
Jak dlouho trvá schválení úvěru na implantát?
U specializovaných zdravotních úvěrů nebo kreditních karet určených na zdravotní výkony může schválení proběhnout online během několika minut až hodin. Klasický bankovní úvěr na osobní potřeby může trvat 1-3 pracovní dny podle toho, jak rychle dodáte potvrzení o příjmu.
Co když mi zamítnou úvěr?
Pokud máte negativní záznam v registru dlužníků (BRKI/SOLUS), banka úvěr neschválí. V takovém případě zkuste oslovit menší nebankovní poskytovatele, kteří jsou tolerantnější, nebo požádejte o spoluručitele. Alternativou je odklad zákroku a postupné hromadění úspor, pokud to zdravotní stav dovolí.